
En bref
Les échéances d’octobre 2026 arrivent vite, parfois dès le lundi 5 octobre. Si une date est mal interprétée, la trésorerie se tend, avec rejet bancaire ou retard de paiement.
A lire en complément : Double authentification INPI : le contrôle à faire avant le 28 novembre pour éviter un blocage
Le bon réflexe consiste à transformer le calendrier officiel en plan de contrôle, adapté à votre régime et à votre nombre de déclarations actives.
Le 5 octobre 2026 déclenche des obligations liées aux cotisations sociales et, pour certaines structures, au prélèvement à la source. La date dépend surtout du profil employeur et de l’effectif, et non d’une logique “une taille pour tous”.
Lire également : Transporteurs : formulaire aide carburant du 9 novembre 2026, 5 contrôles pour éviter un dossier fragile
Une TPE sans salariés, ou sous un régime distinct, n’est pas automatiquement visée. La vérification dans les espaces professionnels reste décisive, car elle reflète vos paramètres réels.
Point de contrôle à mener en priorité
| Type d’entreprise | Thèmes possibles | Ce qui doit apparaître dans votre espace |
|---|---|---|
| Employeur avec paie régulière | Cotisations sociales | Montant daté et statut “en cours” ou “à payer” |
| Employeur sous prélèvement à la source | Prélèvement sur salaires | Récapitulatif et échéance de télépaiement |
| Structure avec prestataire paie | Transmission déclarative | Confirmation d’envoi et d’échéancier |
| Absence de salariés | Cas non généralisé | Zéro obligation affichée, selon vos paramétrages |
Le calendrier officiel ne remplace pas la consultation des comptes en ligne. Les paramètres de l’entreprise pilotent l’échéance effective.
Le 12 octobre 2026 apparaît comme jalon pour certains employeurs de petite taille dans le cadre du prélèvement à la source. Le montant et le mode de déclenchement restent liés à votre périodicité et à vos déclarations.
Une déclaration déposée ne suffit pas. Le paiement doit être programmé correctement, avec un compte bancaire actif et un télépaiement attendu sur la bonne date.
Contrôle utile en trois vérifications
Un cas fréquent concerne les entreprises qui changent de banque en cours d’année. Le mandat peut être renouvelé, mais l’échéancier affiché doit être revalidé dans l’espace compétent.
Le 15 octobre 2026 concentre souvent des obligations possibles, car plusieurs calendriers peuvent coïncider. Des échéances sociales, un solde d’impôt ou une taxe sur les salaires peuvent viser certains profils.
Une TPE n’est pas forcément concernée par toutes les lignes. La différence se lit dans les écrans officiels, selon votre régime fiscal, votre effectif et vos périodicités.
Approche “trésorerie pilotée” pour éviter les confusions
Cette méthode réduit le risque d’erreur lors d’un paiement groupé ou d’un calendrier de paie décalé. Elle limite aussi les retards liés aux validations internes tardives.
Pour une TVA mensuelle, la période d’échéance d’octobre s’étend généralement du 15 au 24 octobre. La date exacte dépend d’éléments d’identification et du calendrier fiscal de votre dossier.
Avant validation, rapprochez les montants de TVA collectée et TVA déductible. Les nouveaux circuits de facturation augmentent la nécessité d’une lecture stricte des données.
Erreurs fréquentes à éviter
Exemple concret : une société de conseil à prestations de services peut afficher des montants déductibles variables selon la nature des justificatifs. Une relecture avant dépôt limite les corrections ultérieures.
Le 30 octobre 2026 correspond à des démarches liées aux micro-entrepreneurs selon une périodicité mensuelle. Un chiffre d’affaires nul n’annule pas toujours l’obligation déclarative.
La vérification doit donc porter sur l’échéance affichée dans le compte URSSAF. Elle doit aussi distinguer encaissés et facturés, selon votre cadre.
Cas d’usage par profil
| Situation | Risque principal | Action à réaliser avant le 30 octobre |
|---|---|---|
| Chiffre d’affaires à 0 | Oubli de déclaration | Vérifier l’échéance “déclaration” même sans montant |
| Périodicité trimestrielle | Confusion de calendrier | Lire la périodicité affichée dans le compte URSSAF |
| Changement de statut bancaire | Prélèvement impossible | Contrôler le mandat et le compte utilisé |
Une déclaration “à zéro” est un levier de conformité. Elle évite les relances et réduit les régularisations tardives.
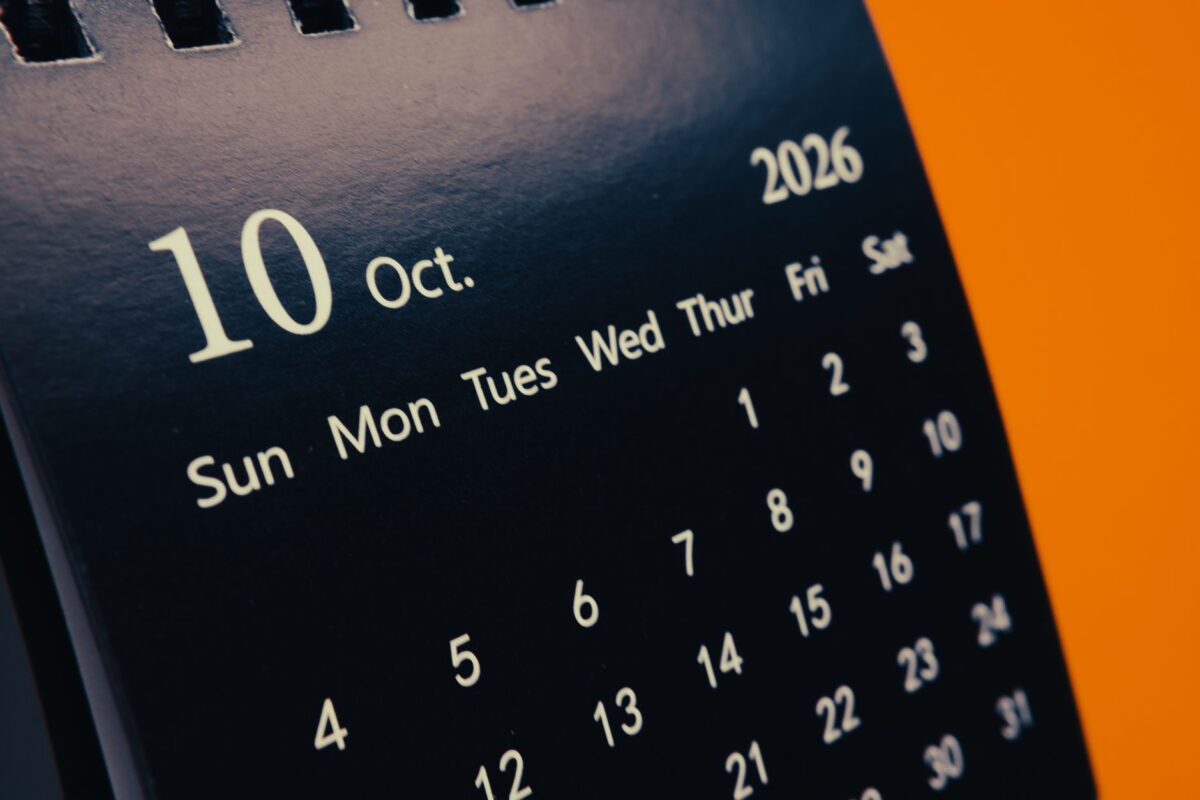
Une checklist courte suffit souvent pour sécuriser la séquence. L’objectif consiste à relier chaque date à un écran officiel, puis à un montant réservé dans votre suivi de trésorerie.
Cette démarche évite d’attendre la veille. Elle réduit aussi les erreurs de lecture, notamment quand plusieurs obligations coexistent sur le même mois.
Une entreprise comme Sonepar s’appuie sur des processus internes et des validations structurées. À votre échelle, l’approche reste la même : un document de contrôle, une responsabilité identifiée, une date vérifiée.
Pour fiabiliser vos décisions, appuyez-vous sur des repères institutionnels. Les calendriers officiels éclairent la logique générale, tandis que votre espace professionnel confirme vos paramètres.
Pour les obligations fiscales et déclaratives, consultez aussi les publications à jour. Elles précisent les règles applicables aux entreprises et aux micro-entrepreneurs.
Sources externes
La déclaration formalise les éléments transmis, tandis que le paiement déclenche le règlement selon un calendrier précis. Dans votre espace, vérifiez le statut du télépaiement et la date de prélèvement. Une déclaration déposée peut rester sans paiement conforme si le mandat ou le compte bancaire a changé.
La date exacte s’affiche dans le calendrier fiscal ou dans votre espace professionnel. Pour une déclaration mensuelle, la plage du 15 au 24 octobre couvre souvent plusieurs cas, selon l’identifiant fiscal et le paramétrage. La règle consiste à lire l’échéance affichée avant dépôt.
Oui, si l’échéance correspondante apparaît comme obligatoire dans votre compte URSSAF. Un chiffre d’affaires nul n’exonère pas toujours de la déclaration. Le point clé reste l’échéancier affiché, car il reflète la périodicité retenue et les règles applicables à votre dossier.
La date de prélèvement peut être décalée selon les règles bancaires et les paramètres du télépaiement. Pour éviter un rejet, contrôlez le statut du prélèvement dans l’espace officiel et anticipez la disponibilité du solde. Si un incident survient, contactez votre interlocuteur et conservez les confirmations.
Les échéances dépendent du régime, de l’effectif, de la périodicité déclarative et des options choisies. Une autre entreprise peut aussi avoir un calendrier fiscal différent. Votre espace URSSAF et votre espace fiscal reflètent vos paramètres, ce qui rend la vérification spécifique indispensable.
Bloquez dès maintenant vos 5 dates d’octobre 2026, puis lancez la vérification dans vos espaces officiels. Une lecture rapide aujourd’hui réduit le risque de tension de trésorerie demain.